
Pagamentos online- A modernização do sistema financeiro nacional passou por uma transformação definitiva com a implementação do Pix pelo Banco Central do Brasil em novembro de 2020. Ao introduzir a liquidação em tempo real disponível durante vinte e quatro horas por dia, a nova ferramenta substituiu gradualmente métodos bancários tradicionais, como o boleto com espera de compensação de até três dias úteis e as transferências do tipo TED e DOC.
No ambiente de serviços e entretenimento digital, a adoção dos pagamentos instantâneos estabeleceu-se como um requisito de infraestrutura indispensável.
A operacionalização desse sistema exige a integração de redes bancárias, gateways de pagamento e rotinas automatizadas de conformidade regulatória para garantir a movimentação segura de capitais entre consumidores e empresas.

A Estrutura de Depósito e a Validação de Transações
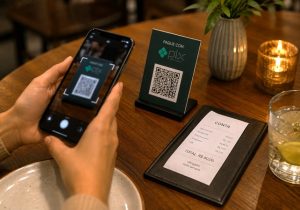
Ao contrário do comércio físico, onde o pagamento muitas vezes ocorre pela leitura de um código genérico ou aproximação de cartão, o ambiente virtual exige a criação de ordens de pagamento exclusivas para cada interação.
O fluxo de envio de fundos por meio do Pix em plataformas digitais obedece a etapas estruturadas de comunicação de dados:
- O utilizador define o montante a ser transferido no painel de controle do site.
- O servidor da plataforma dispara uma chamada via API para a instituição financeira parceira.
- Um código QR dinâmico exclusivo é gerado contendo o valor exato, o prazo de validade e os dados do recebedor.
- O cliente realiza a leitura ou cola a chave alfanumérica no aplicativo do seu banco.
- O sistema de liquidação do Banco Central consulta o Diretório de Padrões para Chaves Pix (DICT) e valida a operação.
- A confirmação de envio é transmitida ao sistema do portal, ajustando o saldo da conta em poucos segundos.
Esse processo automatizado reduz a ocorrência de erros na digitação de dados bancários e elimina a necessidade de envio manual de comprovantes de pagamento em formato digital.
Protocolos KYC, Confirmação de Identidade e Fluxo de Saques
Embora as operações de depósito priorizem a agilidade no processamento, os pedidos de retirada de valores envolvem etapas adicionais de verificação administrativa. A regulamentação brasileira de combate aos crimes financeiros impõe a aplicação de diretrizes rigorosas de Conheça Seu Cliente (KYC, na sigla em inglês).
A premissa central do uso do Pix em portais virtuais regulados é a correspondência obrigatória de titularidade. O Cadastro de Pessoas Físicas (CPF) registrado na plataforma deve ser rigorosamente idêntico ao CPF associado à chave Pix que receberá os recursos.
Tentativas de transferência para contas mantidas em nome de terceiros são identificadas e bloqueadas de forma automática pelos motores de conformidade.
Na prática do setor, a eficiência desse processo varia conforme a arquitetura tecnológica adotada pela empresa. No ecossistema de apostas e jogos virtuais, o guia de Pix na Betnacional ilustra como operadores estruturam a validação cadastral cruzada com os bancos, automatizando a liberação de saques quando as informações do titular são devidamente confirmadas pelo sistema financeiro nacional.
Quando o sistema valida a convergência absoluta dos dados cadastrais, a ordem de pagamento é encaminhada para liquidação imediata sem a necessidade de intervenção humana.
Status de Processamento, Análise de Risco e Solução de Instabilidades
Apesar da alta taxa de disponibilidade da rede mantida pelo Banco Central, variações no tempo de resposta podem ocorrer ao longo do ciclo de vida de uma transação. Nos registros das plataformas digitais, as ordens passam por diferentes estados operacionais:
- Pendente: A solicitação foi iniciada no painel, mas o sistema aguarda a resposta do banco remetente.
- Em Análise: A operação foi retida pelos algoritmos de segurança para verificação de rotina ou checagem de padrão.
- Concluído: Os valores foram devidamente transferidos e confirmados na conta de destino.
- Rejeitado: A transação foi cancelada devido à expiração do código temporário ou divergência nos dados fornecidos.

Atrasos eventuais no recebimento ou envio de recursos decorrem de fatores técnicos específicos. Janelas de manutenção programada nos servidores do Banco Central ou nas instituições participantes representam uma das causas mais comuns de desaceleração temporária.
Outro mecanismo relevante é a retenção preventiva por motivos de segurança. Regulamentações do setor bancário permitem que as instituições segurem transações para análise minuciosa por até trinta minutos durante o dia, ou até sessenta minutos no período noturno, quando detectarem movimentações fora do histórico habitual do usuário.
Por fim, erros no preenchimento do cadastro inicial junto à Receita Federal podem travar solicitações automatizadas. Compreender esses mecanismos de controle permite diferenciar eventuais instabilidades de rede das etapas necessárias de segurança impostas pelo sistema bancário.
Leia + sobre tecnologia e ciência